“
本文估计2026-2035年人工智能通过替代和互补既有劳动任务对美国生产率和经济增长的影响。本文沿用Acemoglu(2024)的任务框架,用Anthropic真实AI使用数据确定能力暴露度起点,并将企业实施进度刻画为时间路径。到2035年,AI仅通过替代和互补既有劳动任务可使美国TFP水平提高约2.1%,十年累计实际GDP增量约5.5万亿美元(现值4.5万亿美元),支撑约2.5万亿美元的美国AI累计收入(现值2万亿美元)。
本文仅测算了AI通过替代和互补既有劳动任务带来的可量化收益,未纳入自动化深化、新任务创造等渠道,因此可以看作是AI经济价值的下限。与此同时,AI收益明显后置,十年累计GDP增量约四分之三集中在后五年。仅靠AI替代和互补既有劳动,只有在能力扩展、企业部署和效率提升都很乐观的情景下,才可能产生与当前投资规模相称的经济增量。长期看,现有任务收益存在上限,更高回报需要依靠目前难以测算的新任务等创新渠道,而这类收益能否出现,也有赖于前期投资推动AI进一步普及。
* 本文作者系中国金融四十人研究院王健坤。本文版权归中国金融四十人研究院所有,未经书面许可,禁止任何形式的转载、复制或引用。受版面所限,参考文献略。
”
2025年以来,美国AI相关投资迅速扩张,数据中心、算力与配套电力设施的资本开支持续上升,并已成为美国投资增长的重要组成部分。与资本投入快速扩张相比,AI最终能够转化为多少实体经济产出,仍存在较大不确定性。现有讨论往往集中于模型能力或生产率提升,但这些变化最终能够为宏观经济增加多少产出,仍需要进一步量化。
本文测算AI替代
和互补劳动的经济价值
在Acemoglu(2024)的任务框架下,AI通过四条渠道提高任务层面的生产率。一是自动化,即AI接管原本由劳动者完成的任务;二是任务互补,即AI承担部分工作环节,提高劳动者完成其余环节的效率;三是自动化深化,即AI进一步降低已由机器完成的任务的成本;四是新任务创造,即AI催生新的产品、岗位和生产环节,扩大可生产的任务范围。
本文只测算替代和互补两条渠道。自动化深化主要作用于已经由机器、软件或设备完成的任务,与当前生成式AI最擅长的文本、代码和信息处理并不完全重合,其收益可能更晚显现。新任务创造则需要伴随企业创新和生产组织调整逐步形成,未来规模和经济权重目前难以观察。
这也是当前研究面临的共同约束,尽管Acemoglu(2024)、Aghion和Bunel(2024)以及Baily等(2023)均肯定了AI在新任务、创新和更深层技术应用的巨大潜力,但是都未测算AI在中期通过自动化深化和新任务创造对经济的影响。
在形式上,AI对劳动的替代与互补有所不同,但从生产率角度看二者等价。以客服为例,一家企业原本每天处理1000个工单,需要20名客服,每人处理50个。若AI直接自动完成20%的工单,人工只需处理剩余800个,所需客服可以由20人降至16人;若AI不直接面对客户,而是帮助客服搜索资料、生成回复和总结对话,使每人每天可以处理62.5个工单,那么企业仍保留20名客服时,可以处理1250个工单。
两种情况下,每单位人工投入所对应的产出都提高了25%。因此,无论AI是直接替代劳动,还是辅助劳动者完成任务,都可以提高效率,降低任务成本。
当类似的效率提升发生在大量任务上,微观层面的生产率改善在宏观上加总,就表现为全要素生产率(TFP)的提高。这一理论基础源自Hulten定理(1978),后由Acemoglu(2024)系统化为可操作的测算框架。
其核心是,在完全竞争与规模报酬不变的条件下,只要AI的微观影响体现为任务层面的成本下降,宏观加总效果就等价于受影响任务的经济权重乘以平均成本节省幅度。TFP提高意味着同样的生产要素可以生产更多商品和服务,并进一步转化为GDP增长。
本文沿用这一基本框架,但进一步把AI影响从单一时点扩展为2026-2035年的逐年路径。一方面,本文用Anthropic经济指数(AEI)的真实使用数据确定2026年AI能力暴露度的起点,而不是完全依赖AI或专家对职业任务的理论评分;另一方面,将AI能力转化为实际生产应用的过程拆分为能力暴露度、经济可实施比例和企业实施进度三个环节,分别刻画技术能力扩张、经济上的可行性和企业采用的时间过程。
元股证券:ygzq.hk在此基础上,本文沿“任务成本节省、TFP提升、GDP增长”这条链条展开(图1),来预测未来十年AI通过替代和互补劳动可以为美国经济带来多少新增GDP。
从任务成本下降到TFP和GDP
上一节说明,AI无论替代劳动还是辅助劳动者,最终都表现为既有任务效率的提高。本节进一步测算,AI作为一种通用技术被各行业采用后,这些任务层面的效率提升能够为整个经济带来多少额外产出。
具体需要回答三个问题:有多少任务真正受到AI影响;这些任务的效率能够提高多少,并由此带来多大的TFP提升;这些生产率收益最终能够增加多少GDP。
2.1 一项任务真正受到AI影响,需要跨过三道门槛
AI具备完成一项任务的能力,并不意味着这项任务已经进入生产过程。一项任务真正受到AI影响,需要依次跨过三道门槛:
第一,技术上能不能做。AI能力暴露度(ExpAI),指全美劳动任务中已经进入AI能力范围的比例。
第二,经济上值不值得做。经济可实施比例(ProfitableAI),指AI能力范围内经济上值得部署的比例。只有当模型调用、算力基建、软件集成等成本低于AI节省的劳动成本时,AI部署才具有经济可行性。
第三,企业实际上有没有做。实施进度(DeployedAI),指到当年已经真正完成部署的比例。技术可行和经济可行并不意味着立即部署,企业还需要完成软件集成、流程改造、员工培训和组织调整。
2026配资平台三项相乘,就是当年真正受到AI影响的劳动任务比例,本文称为实际任务影响率:
2.2 任务成本下降如何转化为TFP
第二个问题是这些任务受到AI影响后能带来多少TFP提升。根据Acemoglu(2024)的任务框架,它等于有多少劳动任务真正受到AI影响,乘以这些任务能节省多少劳动成本,再按劳动在增加值中的份额折算为全经济收益。
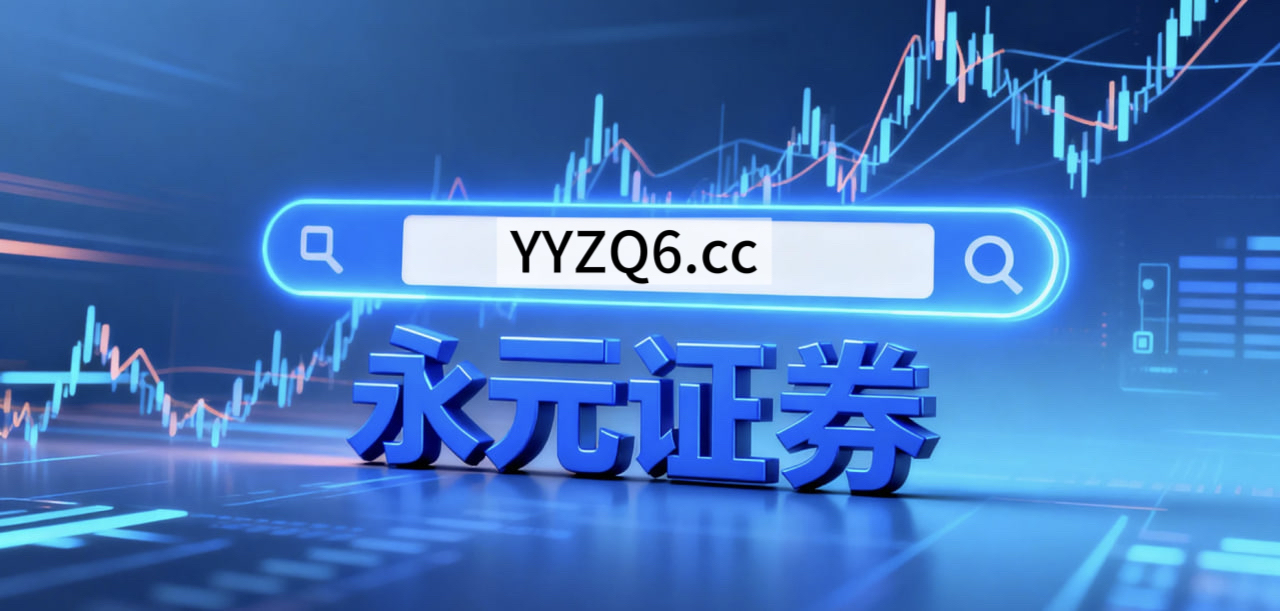
前一部分已由式(1)给出。后一部分取决于两个参数,即AI介入一项任务后平均能够节省的劳动成本比例SavingsAI,以及劳动收入在增加值中的份额LaborShare。第t年的TFP水平提高为:
举例来说,Acemoglu(2024)估算10年后的AI影响率为4.6%,节省率为27%,劳动份额为57%,不考虑实施进度,得出结论:人工智能将在未来10年内带来0.7%的TFP增长,即年均TFP增长率提高约0.07个百分点。
2.3 TFP提高如何转化为十年GDP增量
TFP提高意味着在资本和劳动投入不变时,同样的生产要素可以生产更多商品和服务。现实中生产率提高后,资本回报也会发生变化,并进一步带动投资和资本积累。因此,AI对GDP的影响可以分为两部分:
其中,第一项是TFP提高直接带来的产出增加,第二项是生产率提高后资本进一步积累带来的额外产出,α为资本收入份额。也就是说,如果资本存量完全不变,GDP增幅就等于TFP增幅;如果生产率提高同时带动资本增加,GDP增幅就会高于TFP本身。
为便于逐年测算,本文借鉴Acemoglu(2024)的处理,用资本深化乘子m表示这一额外效应。第t年的AI通过替代和互补带来的GDP增量为:
其中,GDP基线(t)表示在不计本文测算的新增AI影响下,第t年的实际GDP水平;ΔlnTFP(t)表示截至该年AI带来的TFP水平提高。m=1表示不考虑额外资本响应,m>1表示生产率提高进一步带动资本深化。
将2026-2035年各年的GDP增量加总,并把式(2)和式(4)代入,就得到十年累计GDP增量的加总式:
式(5)是本文逐年、逐职业核算的完整形式。由于测算的TFP水平差较小,可以采用 e^x−1≈x 的线性近似,式(5)因此可以简化为七个参数的乘法公式:
就是本文后续测算使用的完整核算框架。第三节分别说明其中各项参数的基准取值及依据。
基准情景的核心假设
式(6)把十年累计GDP增量拆成七个可以估计的参数。以下依次说明各项的估计值及其依据。
3.1 AI能够覆盖的劳动任务由14.5%升至33.8%
2026年的能力暴露度采用Anthropic经济指数(AEI)的真实AI使用记录。AEI将大模型实际使用记录映射到O*NET职业任务(Handa等,2025);Massenkoff和McCrory(2026)在此基础上结合任务工时以及自动化、互补两类使用方式,得到各个职业的AI暴露度。
本文进一步将其与美国劳工统计局(BLS)的OEWS 2025年的就业和工资数据匹配,按工资池加权后得到全美2026年能力暴露度约14.5%。图2展示了2026年全美22个职业大类的AI能力暴露度与对应的工资池规模。
AEI只能观察当前的暴露度,未来还需进一步预测。本文用前沿大模型对831个职业的长期能力暴露上限及其推进节奏作出判断,参考三类信息,即各职业2026年的AEI实际暴露度、前沿AI能力近年的进步趋势以及O*NET中各职业任务的构成、工时占比和难度。
其中,模型评估与威胁研究机构(METR)的评估提供了重要参照。METR以模型80%成功率完成多长时间的人类任务来衡量AI的持续工作能力。任务时长之所以能够体现AI能力水平,是因为耗时越长的任务通常涉及越多的推理步骤、越复杂的子任务管理和越高的纠错要求,需要模型保持长期连贯的自主操作能力。其研究显示这一时长约每4个月翻一倍(Kwa等,2025;附图1),意味着模型能够处理更多推理步骤和更复杂的子任务。
为把这些判断转化为年度路径,本文用两个参数刻画暴露度增长。长期暴露上限L(j)表示在现有职业任务结构下AI最终可能覆盖的任务比例,中点年份d(j)表示暴露度从2026年起点向长期上限推进一半的年份。两者由前沿大模型A对831个职业对应的19530项O*NET任务进行文本分析判断得到,并由大模型B独立复核(附表1)。
按全美工资池加权,大模型A预测能力暴露度由2026年的14.5%升至2035年的33.8%,大模型B的独立预测为30.1%。两套结果在部分职业上存在差异,但总体仍处于相近量级,因此本文基准情景采用大模型A的结果。按各年基线GDP加权,2026-2035年的平均能力暴露度为25.2%。图3给出主要职业的变化路径。
3.2 2035年时,约40.5%的AI可做任务在经济上值得实施
Svanberg等(2024)以计算机视觉为例估计,在当前成本条件下约23%的AI暴露任务具有经济可实施性。Aghion和Bunel(2024)进一步考虑算力成本下降(Hobbhahn和Besiroglu,2022),预估十年后的AI经济可实施比例也许会升至约50%或甚至80%。
本文据此按职业特征将经济可实施比例分为三档(表1):2035年时低暴露度职业取23%,中暴露度职业取50%,高暴露度职业取65%。为简化测算,本文在预测期内保持这一比例不变。按各职业的工资份额和AI暴露任务规模加权后,全国经济可实施比例约为40.5%。
3.3 AI部署仍处早期,2035年假设全面落地(31%→100%)
企业实施进度指经济上值得实施的AI任务中,已经真正进入企业生产流程的比例。历史上,通用技术从出现到广泛采用通常需要较长时间,Comin和Mestieri(2014)估计二战后主要技术的平均扩散滞后约为7-18年。与此同时,新出现的技术扩散速度总体更快(Filippucci等,2025)。据此,本文假设AI的企业实施进度在2026-2035年间逐步上升,并于2035年达到完全实施,即用约10年完成扩散。
Baslandze等(2026)的CFO调查显示,全美企业预计2026年AI带来的就业净变化约为−0.37%;这一口径只反映了AI替代作用的部分,会低于AI实际影响的任务范围。美国人口普查局BTOS(2026)调查显示,2025年11月至2026年1月,美国28%的企业已在至少一项业务中使用AI,且这些公司中约有2%的公司发生了裁员。Bick、Blandin和Deming(2026)的生成式AI采用追踪显示,AI节省的时间约占全部工时的2.2%。
这些调查口径不同,不能直接换算为本文定义的实际任务影响率,但共同表明2026年AI已经产生可观察的实际影响,同时企业部署仍处于较早阶段。本文据此将2026年的实际任务影响率锚定在2%左右。当DeployedAI(2026)=0.31时,全美工资加权的实际任务影响率为1.8%,因此以0.31作为基准起点。此后假设部署程度沿线性路径逐步提高,到2035年所有经济上值得部署的任务均完成实施。按当年AI已能覆盖的任务规模加权,2026-2035年的平均企业实施进度为72.1%。
3.4 AI介入一项任务后平均节省27%的劳动成本
SavingsAI衡量AI介入一项任务后能够节省的劳动成本比例,本文取0.27,与Acemoglu(2024)和Aghion、Bunel(2024)一致。
该参数来自两项随机实验。Noy和Zhang(2023)的写作实验中,实验组完成同类任务所需时间平均减少约40%;Brynjolfsson、Li和Raymond(2023)的客服实验中,使用AI的坐席每小时解决工单数平均提高约14%。Acemoglu取两者的简单平均得到27%。由于目前缺少覆盖不同职业且口径一致的估计,本文对831个职业统一采用这一参数。
3.5 AI暴露任务对应的劳动份额约为57%
劳动份额LaborShare取0.57,与Acemoglu(2024)一致,用于把劳动任务层面的成本节省折算为全经济TFP变化。行业劳动份额取自美国经济分析局2019-2022年的NIPA数据,并包含自雇收入。Acemoglu先根据Eloundou等(2024)的任务暴露数据确定相关职业,再按照各职业在14个NIPA行业中的就业分布,将这些职业对应到行业,最后结合各行业的劳动份额和增加值权重加总,得到AI暴露任务对应的平均劳动份额0.57。
3.6 GDP基线按2%增长
GDP基线用于构造一个对照情景:假设2025年以后美国经济不再获得本文所测算的新增AI生产率收益,而是继续按照年均2%的实际增速增长。以2025年美国GDP约30.76万亿美元为起点,到2035年实际GDP约为37.5万亿美元,2026-2035年合计约343.6万亿美元。
3.7 资本深化可进一步放大AI对GDP的影响
资本深化乘子m。TFP提高首先意味着在现有资本和劳动投入下能生产更多产出,同时还会提高资本的边际回报、刺激新的资本投入,因此GDP的最终增加通常大于TFP本身的提高。
Acemoglu(2024)在资本充分调整的情形下,将这一放大效应写为1+α/(1−α),其中α为资本收入份额。但资本调整程度还取决于资本与劳动之间的替代弹性。现有研究通常发现这一弹性低于1,Chirinko(2008)总结的长期替代弹性估计多集中在0.4-0.6,Gechert等(2022)的元分析也表明典型估计约0.5,本文据此取σ=0.55,资本收入份额α=1−0.57=0.43。在资本充分调整的假设下,m=1+σα/(1−α)≈1.415,即TFP效应可进一步放大约41.5%。
预测结果以及不同情形讨论
…… ]article_adlist-->查阅全文,请登录CF40 APP








版面编辑:宥朗|责任编辑:宥朗
视觉:李盼 东子
监制:李俊虎 潘潘
]article_adlist-->元股证券金融官网提示:本文来自互联网,不代表本网站观点。